{{ 'fb_in_app_browser_popup.desc' | translate }} {{ 'fb_in_app_browser_popup.copy_link' | translate }}
{{ 'in_app_browser_popup.desc' | translate }}
{{ childProduct.title_translations | translateModel }}
{{ getChildVariationShorthand(childProduct.child_variation) }}
{{ getSelectedItemDetail(selectedChildProduct, item).childProductName }} x {{ selectedChildProduct.quantity || 1 }}
{{ getSelectedItemDetail(selectedChildProduct, item).childVariationName }}

儲蓄保險供滿20年,真係能利疊利變百萬富翁?
在香港的理財世界裡,「儲蓄保險」絕對是大家最熟悉、卻又最多誤解的產品。無論是剛踏入職場打工,還是為剛出生的子女籌備教育基金,身邊總會有經紀熱情推銷:「每個月當儲少少錢,20年後就可以利疊利變百萬富翁啦!」
這看似是一套無痛累積財富的完美藍圖,但世上真有這麼便宜的事嗎?今天我們就剝開儲蓄保險的糖衣,徹底拆解它的底層運作機制、資金紀律,以及數字背後真正的獲利真相!
一、儲蓄保險不是銀行定期!揭開「代客投資」的黑盒
很多人常將儲蓄保險誤以為是「高息定期存款」,這是一個極度危險的誤解:
二、資金紀律考驗:一場不准中途離場的長跑馬拉松
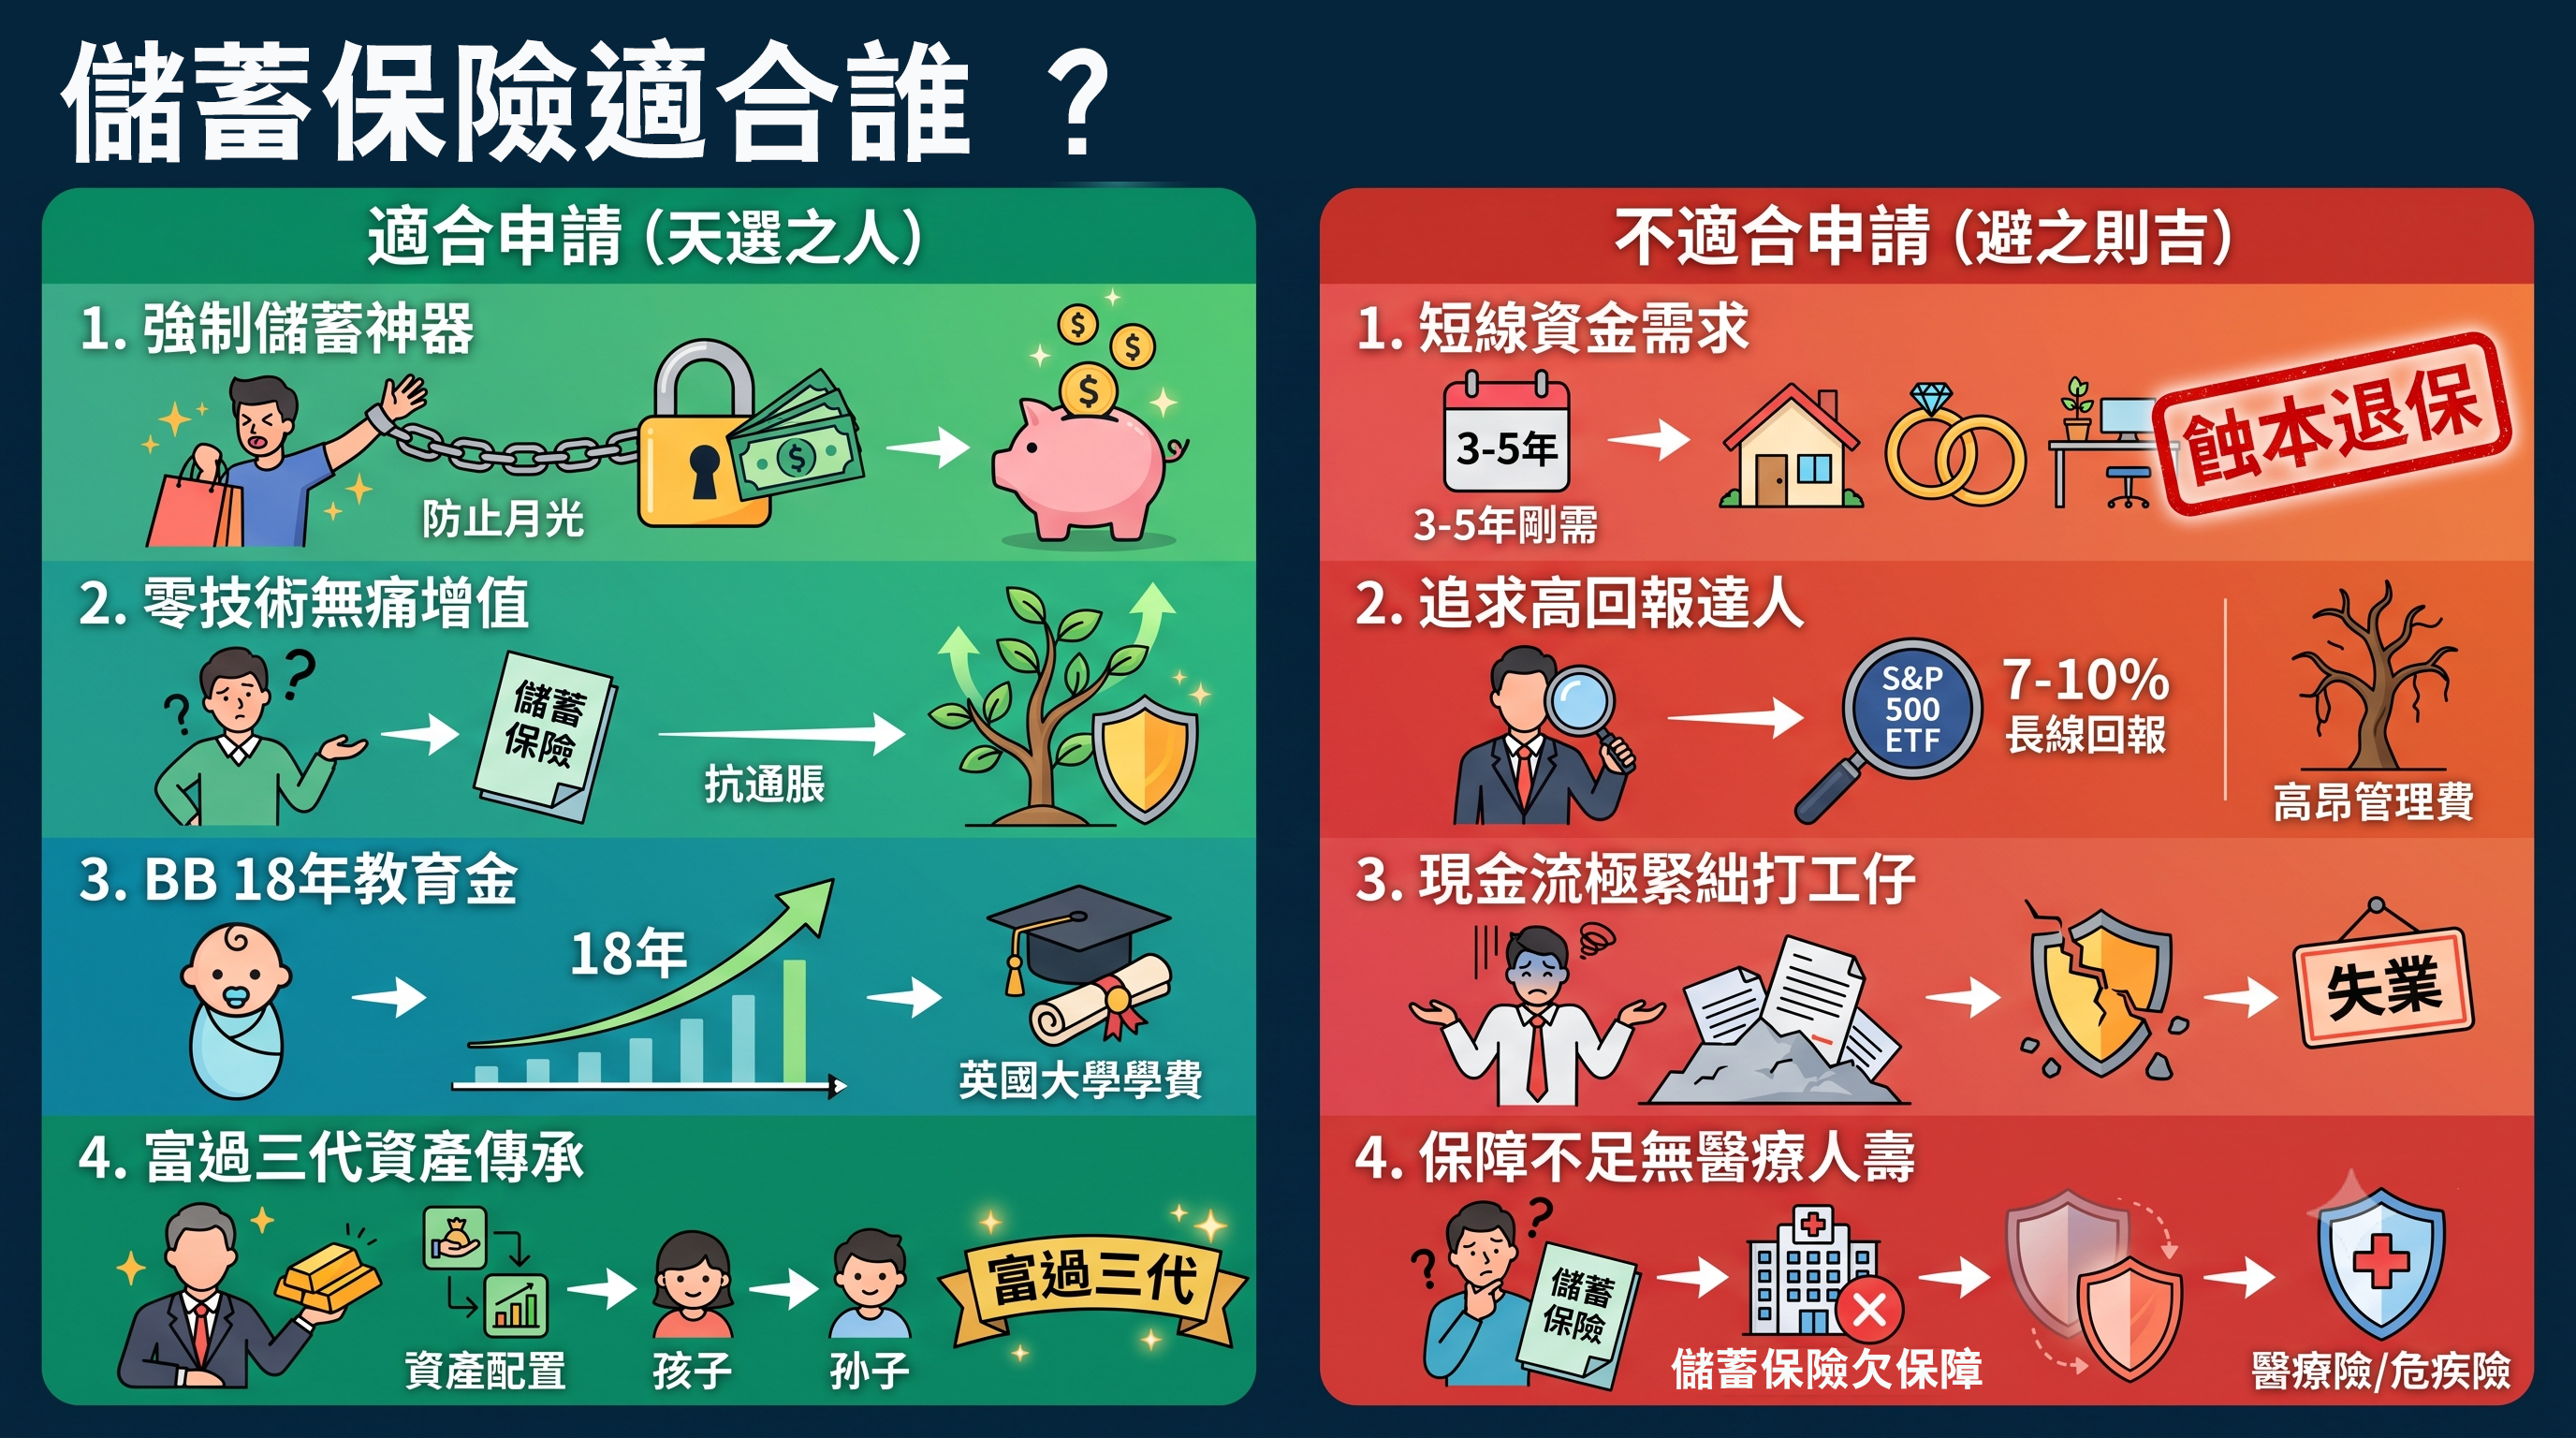
儲蓄保險通常提供一筆過繳付(躉交)或分期繳付(如3年、5年、10年)。分期供款看似門檻低、供款輕鬆,但其實隱藏著嚴重的流動性鎖定風險。
這項工具獲利的唯一關鍵是「用時間換取空間」。在保單初期,其回報極度低迷;必須熬過漫長的回本期,帳面的現金價值加上非保證紅利,才會開始以複息(利疊利)快速滾存,長線預期年化回報率(IRR)約可達 4% 至 6%。
三、10萬美元真實回測:拆解儲蓄保險的「三大階段」
以一份總投入本金 $100,000 美元(5年供款期,每年 $20,000 美元)的儲蓄保險為例,資金在跨過供款期後,會經歷三個關鍵轉折:
保單年度 | 累積投入本金 (USD) | 保證現金價值 (USD) | 預期非保證紅利 (USD) | 預期總退保價值 (USD) | 預期年化回報率 (IRR) | 階段特性 |
|---|---|---|---|---|---|---|
第 10 年 | $100,000 | $80,000 | $35,000 | $115,000 | 約 2.5% | 剛過回本期,微利 |
第 15 年 | $100,000 | $100,000 | $60,000 | $160,000 | 約 4.5% | 複息開始發力 |
第 20 年 | $100,000 | $100,000 | $120,000 | $220,000 | 約 5.5% | 資金翻倍,長線收成 |
1. 第10年:逃出「鎖定期」,但僅屬微利
雖然總退保價值達 $115,000(帳面賺 $15,000),但10年間的年化回報率(IRR)僅約 2.5%。這筆回報僅剛好追平通脹,甚至低於美元定期存款;此時若退保離場,等於平白輸掉了寶貴的「時間值」與「機會成本」。
2. 第15年:複息引擎終於「著車」
此時「保證現金價值」達到 $100,000,剛好追平總本金,代表保單的保證底線已達零風險。加上滾存的非保證紅利,總價值約 $160,000,IRR 攀升至約 4.5%,財富增值的效果才真正顯現。
3. 第20年:J型曲線發力,長線豐收
到了第20年,總資產翻倍超過 $220,000,IRR 穩定在 5% 至 6% 之間。保單在第15年後會呈現急劇向上的「J型曲線(J-Curve)」,多出的 12 萬美元紅利,正是用20年長線耐性換來的投資成果。
總結:它是財富放大器,還是資金監獄?
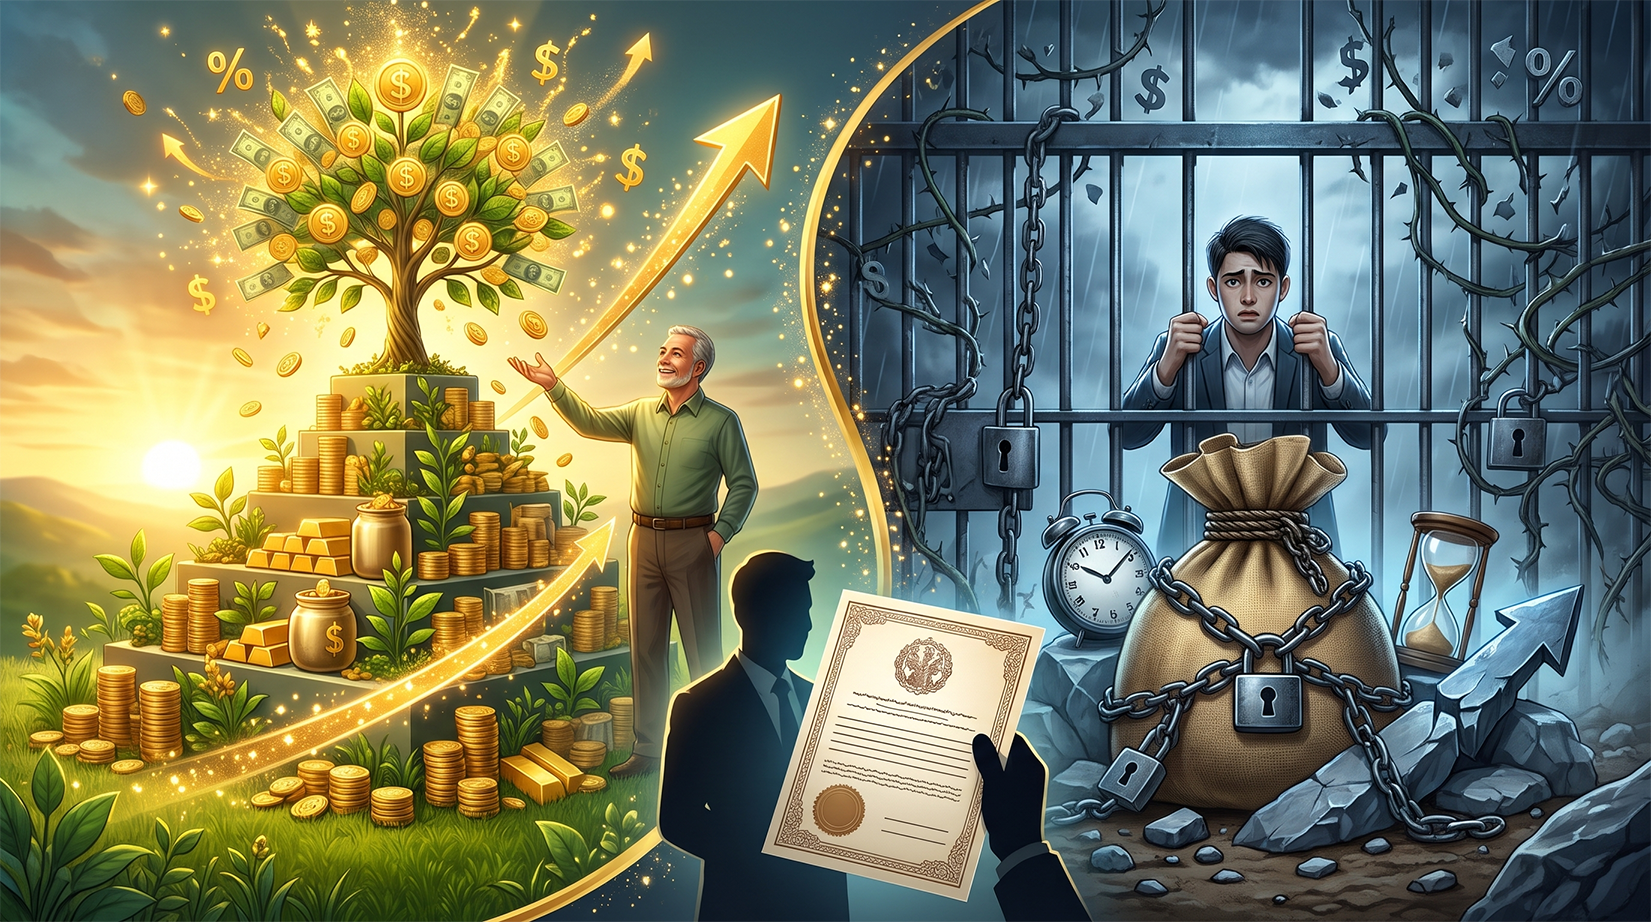
儲蓄保險不是騙局,但也絕不是能隨時提款的活期存摺。如果這筆錢在未來 15 至 20 年內完全無需動用,它能透過「時間與複利」成為資產的放大器;但若缺乏長遠規劃、在中途急需用錢而被迫斷供退保,它就會成為扣光本金的流動性監獄。買入之前,務必先衡量自己的現金流耐力!